Zaktualizowano: październik 2026
ZUS ZWUA to formularz, którym płatnik składek wyrejestrowuje ubezpieczonego z ubezpieczeń. Składa go pracodawca po ustaniu tytułu do ubezpieczeń – najczęściej po rozwiązaniu umowy o pracę albo zakończeniu zlecenia. W tym samym dokumencie podaje się datę i kod przyczyny wyrejestrowania, a przy pracownikach dodatkowo tryb i podstawę prawną rozwiązania stosunku pracy.
Poniżej przechodzimy przez formularz blok po bloku, wyjaśniamy, kiedy wypełnia się blok V, i pokazujemy, jak poprawić błędne wyrejestrowanie. To ta część dokumentacji, w której pomyłka potrafi odbić się pracownikowi na uprawnieniach do świadczeń – warto ją zrobić uważnie.
Czym jest formularz ZUS ZWUA?
ZUS ZWUA służy do dwóch rzeczy: wyrejestrowania ubezpieczonego z ubezpieczeń oraz korekty wcześniej złożonego wyrejestrowania. To dokument zgłoszeniowy, a nie rozliczeniowy – nie wykazujesz w nim żadnych kwot ani składek.
Formularz jest odpowiednikiem zgłoszenia ZUS ZUA, którym tę samą osobę wcześniej zgłaszałeś do ubezpieczeń. Para ZUA–ZWUA domyka cykl: zgłoszenie i wyrejestrowanie.
Kto składa ZUS ZWUA?
Dokument składa płatnik składek – pracodawca, zleceniodawca albo osoba fizyczna prowadząca działalność, jeżeli wyrejestrowuje samą siebie. Pracownik nie składa tego formularza za siebie.
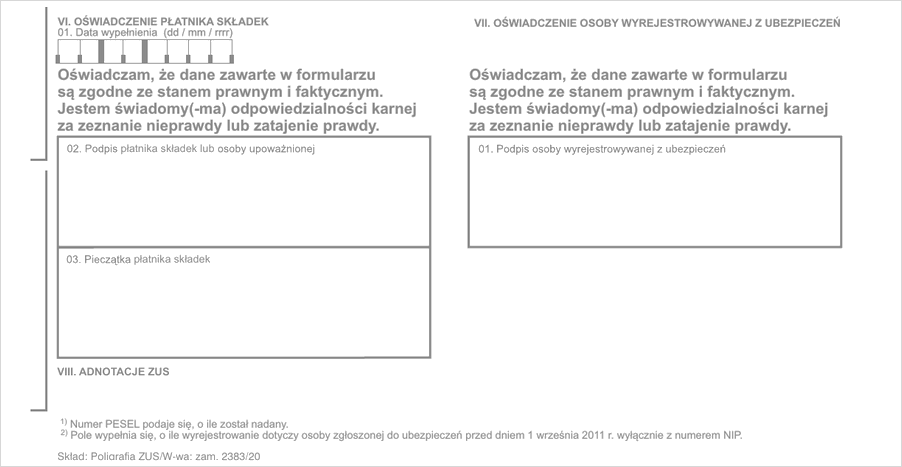
Formularz przewiduje podpis w dwóch miejscach: płatnika w bloku VI i osoby wyrejestrowywanej w bloku VII, która potwierdza zgodność swoich danych identyfikacyjnych.
Kiedy trzeba wyrejestrować ubezpieczonego?
Wyrejestrowanie składa się po ustaniu tytułu do ubezpieczeń. Najczęstsze sytuacje:
- rozwiązanie lub wygaśnięcie umowy o pracę,
- zakończenie umowy zlecenia stanowiącej tytuł do ubezpieczeń,
- zmiana schematu ubezpieczenia – na przykład gdy zleceniobiorca staje się pracownikiem,
- zakończenie prowadzenia działalności przez przedsiębiorcę,
- przejście pracownika na emeryturę albo rentę, jeżeli zmienia to tytuł ubezpieczenia.
W jakim terminie złożyć ZUS ZWUA?
Wyrejestrowanie składa się w terminie 7 dni od dnia, w którym ustał tytuł do ubezpieczeń – czyli od dnia następującego po ostatnim dniu zatrudnienia.
W jakiej formie złożyć ZUS ZWUA?
Dokumenty ubezpieczeniowe przekazuje się do ZUS elektronicznie – przez PUE ZUS, obecnie funkcjonujące pod nazwą eZUS, albo z programu kadrowo-płacowego, który wysyła dokumenty w formacie KEDU.
Forma papierowa pozostaje dopuszczalna dla najmniejszych płatników: jeżeli rozliczasz składki za nie więcej niż 5 osób, możesz wybrać – dokumenty elektroniczne albo papierowe. Powyżej tego progu obowiązuje wyłącznie forma elektroniczna. Wynika to z art. 47a ust. 1 i 2 ustawy o systemie ubezpieczeń społecznych, który ustanawia obowiązek przekazywania dokumentów przez teletransmisję i przewiduje wyjątek dla płatników rozliczających składki za nie więcej niż pięć osób.
Jak wypełnić formularz ZUS ZWUA krok po kroku
Formularz składa się z ośmiu bloków oznaczonych cyframi rzymskimi od I do VIII.
Jak wypełnić blok I formularza ZWUA
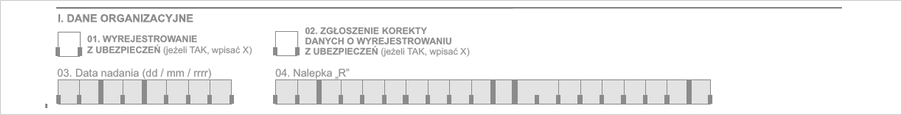
Dane organizacyjne. Tu decydujesz, czy składasz wyrejestrowanie, czy korektę:
- pole 01 – wpisujesz „X”, jeżeli wyrejestrowujesz ubezpieczonego,
- pole 02 – wpisujesz „X”, jeżeli korygujesz wcześniejsze wyrejestrowanie,
- pola 03 i 04 – zostawiasz puste.
Ważne: zaznaczasz tylko jedno z pól 01 i 02. To ono decyduje, czy ZUS potraktuje dokument jako nowe zgłoszenie, czy jako poprawkę.
Jak wypełnić blok II formularza ZWUA
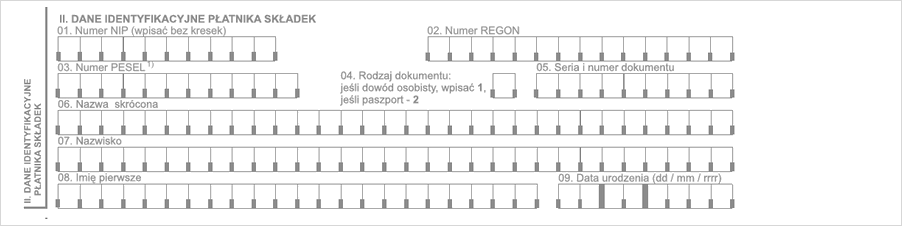
Dane identyfikacyjne płatnika składek. Wpisujesz NIP bez kresek i REGON. Osoby fizyczne uzupełniają dodatkowo PESEL, rodzaj i numer dokumentu tożsamości, nazwisko, imię oraz datę urodzenia. W polu 06 podajesz nazwę skróconą płatnika – tę samą, której używasz w pozostałych dokumentach ZUS.
Jak wypełnić blok III formularza ZWUA
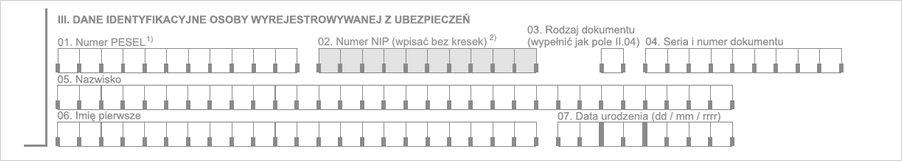
Dane identyfikacyjne osoby wyrejestrowywanej. Podstawą jest numer PESEL. Jeżeli osoba go nie ma, wypełniasz pola z rodzajem i numerem dokumentu tożsamości. Dalej: nazwisko, pierwsze imię i data urodzenia.
Jak wypełnić blok IV formularza ZWUA
To sedno dokumentu – trzy pola, w których wskazujesz, kogo, od kiedy i z jakiego powodu wyrejestrowujesz:
- pole 01 – sześcioznakowy kod tytułu ubezpieczenia, ten sam, którego użyłeś przy zgłoszeniu na ZUS ZUA,
- pole 02 – data wyrejestrowania, czyli pierwszy dzień, w którym osoba nie podlega już ubezpieczeniom,
- pole 03 – trzyznakowy kod przyczyny wyrejestrowania.
Kody przyczyny wyrejestrowania są trzyznakowe. Poniżej te, z którymi zetkniesz się w praktyce – najczęściej użyjesz kodu 100.
| Kod | Znaczenie |
|---|---|
| 100 | ustanie tytułu do ubezpieczeń albo ubezpieczenia |
| 500 | zgon osoby ubezpieczonej |
| 600 | inna przyczyna wyrejestrowania |
| 700 | zawieszenie wykonywania pozarolniczej działalności gospodarczej |
| 800 | przejście zakładu pracy lub jego części na innego pracodawcę w trybie art. 231 Kodeksu pracy |
Zwróć uwagę, że kod 500 oznacza zgon osoby ubezpieczonej, a nie zmianę schematu ubezpieczenia – to częsta pomyłka.

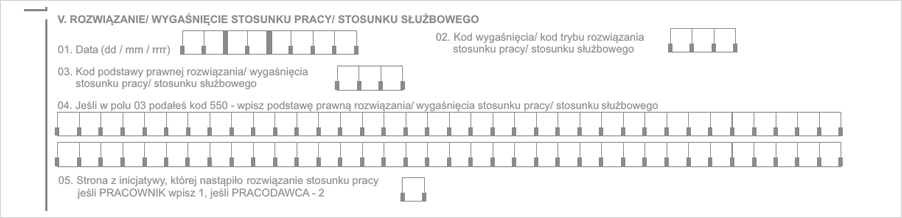
Jak wypełnić blok V formularza ZWUA
Rozwiązanie lub wygaśnięcie stosunku pracy. Ten blok wypełniasz przy spełnieniu trzech warunków naraz: osoba wyrejestrowywana była pracownikiem, w bloku IV podałeś kod przyczyny 100 albo 500, a stosunek pracy ustał po 31 grudnia 2018 roku. Data w polu 01 nie może być wcześniejsza niż 1 stycznia 2019 r.
- pole 01 – data rozwiązania lub wygaśnięcia stosunku pracy,
- pole 02 – trzyznakowy kod trybu rozwiązania,
- pole 03 – trzyznakowy kod podstawy prawnej,
- pole 04 – opis słowny podstawy prawnej, wypełniany wyłącznie wtedy, gdy w polu 03 wpisałeś kod 550, czyli „inna podstawa”,
- pole 05 – kto wystąpił z inicjatywą rozwiązania. Wypełniasz je wtedy, gdy w polu 02 wpisałeś kod wygaśnięcia albo kod trybu rozwiązania stosunku pracy. Wpisujesz 1, gdy inicjatywa wyszła od pracownika, albo 2, gdy od pracodawcy – a także wtedy, gdy nie da się ustalić, która strona wystąpiła z inicjatywą.
ZUS wprost ostrzega, że dane z tego bloku mogą wpływać na uprawnienia pracownika do świadczeń emerytalnych albo na ich brak. To najważniejsze zdanie w całym poradniku do tego formularza.
Jak wypełnić bloki VI i VII formularza ZWUA
Blok VI to oświadczenie płatnika: data wypełnienia, podpis płatnika lub osoby przez niego upoważnionej oraz pieczątka, jeżeli ją posiadasz.
Blok VII to podpis osoby wyrejestrowywanej, która potwierdza zgodność swoich danych identyfikacyjnych.
Bloku VIII nie wypełniasz. Blok „Adnotacje ZUS” na dole formularza jest przeznaczony dla Zakładu Ubezpieczeń Społecznych – zostaw go pusty.
Nie chcesz pilnować kodów i terminów przy każdym odejściu pracownika?
Prowadzimy obsługę płacową za 50 zł netto miesięcznie za jednego pracownika lub zleceniobiorcę – zgłoszenia, wyrejestrowania i roczna informacja PIT-11 są w tej cenie. Sprawdź zakres.
Co z członkami rodziny zgłoszonymi do ubezpieczenia?
Wyrejestrowanie ubezpieczonego pociąga za sobą wyrejestrowanie zgłoszonych przy nim członków rodziny, na dokumencie ZUS ZCNA. Jeżeli składasz dokumenty przez eZUS, kreator tworzy ZCNA razem z wyrejestrowaniem osoby głównej. Przy wysyłce z programu kadrowo-płacowego ten automatyzm nie zachodzi – ZCNA trzeba przygotować samodzielnie. Warto to sprawdzić, bo pominięcie członków rodziny jest błędem, który wychodzi dopiero przy próbie skorzystania z opieki zdrowotnej.
Jak zrobić korektę ZUS ZWUA?
Sposób poprawiania zależy od tego, który blok zawiera błąd:
| Co poprawiasz | Jak to zrobić |
|---|---|
| Dane identyfikacyjne płatnika lub ubezpieczonego (bloki II i III) | składasz poprawnie wypełniony formularz |
| Kod tytułu ubezpieczenia w bloku IV | składasz nowy formularz z prawidłowym kodem |
| Data wyrejestrowania, kod przyczyny albo dane z bloku V | zaznaczasz „X” w polu 02 bloku I i podajesz prawidłowe dane w pozostałych blokach |
Najczęstsze błędy przy wyrejestrowaniu
- Data wyrejestrowania równa ostatniemu dniu zatrudnienia. Powinien to być dzień następny.
- Kod tytułu ubezpieczenia inny niż przy zgłoszeniu. Musi być identyczny z tym z formularza ZUS ZUA.
- Pominięcie bloku V przy pracowniku. Przy kodzie przyczyny 100 albo 500 blok V jest obowiązkowy.
- Wpisanie pracodawcy jako inicjatora przy porozumieniu z inicjatywy pracownika. Pole 05 opisuje, kto wystąpił z inicjatywą.
- Zaznaczenie obu pól w bloku I naraz. Wyrejestrowanie albo korekta – nigdy jedno i drugie.
- Opis słowny w polu 04 bez kodu 550 w polu 03. To pole wypełnia się wyłącznie przy kodzie „inna podstawa”.
Co grozi za niezłożenie ZUS ZWUA w terminie?
Brak wyrejestrowania oznacza, że w systemie ZUS osoba nadal figuruje jako ubezpieczona u Ciebie. W praktyce prowadzi to do rozbieżności w dokumentach rozliczeniowych, wezwań do wyjaśnień i konieczności składania korekt za kolejne miesiące.
Niezgłoszenie wymaganych danych albo podanie danych nieprawdziwych jest wykroczeniem na gruncie art. 98 ustawy o systemie ubezpieczeń społecznych, za które płatnikowi grozi kara grzywny.
Czy biuro rachunkowe może złożyć ZUS ZWUA za pracodawcę?
Tak – i w praktyce tak się to najczęściej odbywa. W Distax w ramach obsługi płacowej:
- przygotowujemy i wysyłamy zgłoszenia oraz wyrejestrowania,
- dobieramy kody tytułu, przyczyny, trybu i podstawy prawnej,
- pilnujemy terminu, licząc go od ustania tytułu, a nie od dnia, w którym dowiedzieliśmy się o odejściu pracownika,
- wystawiamy świadectwo pracy i rozliczamy ekwiwalent za urlop,
- składamy korekty, jeżeli okoliczności się zmienią.
Obsługa płacowa kosztuje u nas 50 zł netto miesięcznie za jednego pracownika lub zleceniobiorcę. W tej cenie przygotowujemy też roczną informację PIT-11 za pracownika. Roczne rozliczenie podatkowe pracownik składa we własnym zakresie.
Zakres obsługi kadrowo-płacowej opisaliśmy na stronie kadry i płace. Biuro prowadzimy w Suchej Beskidzkiej, zobacz: biuro rachunkowe Sucha Beskidzka.
Jedna rzecz zostaje po stronie pracodawcy: to Ty musisz nas poinformować o dacie i trybie rozwiązania umowy. Bez tej informacji żadne biuro nie wyrejestruje pracownika w terminie.
Podsumowanie – o czym pamiętać przy ZUS ZWUA
- Datą wyrejestrowania jest dzień następujący po ostatnim dniu ubezpieczenia.
- Kod tytułu w bloku IV musi być identyczny jak przy zgłoszeniu na ZUS ZUA.
- Blok V wypełniasz wyłącznie dla pracowników i tylko przy kodzie przyczyny 100 albo 500.
- Pole 05 opisuje inicjatora rozwiązania umowy, nie jej tryb.
- Korektę robisz na tym samym formularzu, zaznaczając pole 02 w bloku I.
- Członkowie rodziny wyrejestrowują się dokumentem ZUS ZCNA – w eZUS powstaje on automatycznie, w programie kadrowo-płacowym trzeba go złożyć samodzielnie.
Najczęstsze pytania o formularz ZUS ZWUA
Czy pracownik podpisuje ZUS ZWUA?
Formularz przewiduje w bloku VII podpis osoby wyrejestrowywanej, potwierdzający zgodność jej danych identyfikacyjnych. Przy wysyłce elektronicznej dokument podpisuje płatnik w systemie.
Jaką datę wpisać przy umowie kończącej się ostatniego dnia miesiąca?
Pierwszy dzień następnego miesiąca. Przy umowie do 31 marca datą wyrejestrowania jest 1 kwietnia.
Czy trzeba osobno wyrejestrować członków rodziny pracownika?
W eZUS nie – kreator tworzy ZUS ZCNA razem z wyrejestrowaniem osoby głównej. Jeżeli wysyłasz dokumenty z programu kadrowo-płacowego, ZCNA przygotowujesz osobno.
Co wpisać w polu 05, gdy umowa kończy się za porozumieniem stron?
Kod odpowiadający temu, kto wystąpił z inicjatywą. Jeżeli propozycja wyszła od pracownika, wpisujesz 1 – mimo że formalnie strony rozwiązały umowę zgodnie.
Kiedy wypełnia się pole 04 w bloku V?
Wyłącznie wtedy, gdy w polu 03 wpisałeś kod 550, oznaczający podstawę prawną spoza wykazu. Wtedy w polu 04 opisujesz ją słownie.
Czy ZWUA składa się także przy zawieszeniu działalności?
Zawieszenie działalności powoduje ustanie tytułu do ubezpieczeń przedsiębiorcy, co wiąże się z wyrejestrowaniem. Zawiesić działalność może jednak tylko przedsiębiorca, który nie zatrudnia pracowników. Wyjątkiem są pracownicy przebywający na urlopie macierzyńskim, na warunkach urlopu macierzyńskiego, wychowawczym, opiekuńczym lub rodzicielskim, o ile nie łączą urlopu rodzicielskiego z pracą u tego pracodawcy (art. 22 ust. 2 Prawa przedsiębiorców). Jeżeli zatrudniałeś pracowników, najpierw rozwiązujesz z nimi umowy i wyrejestrowujesz ich na ZWUA. Jeżeli jesteś zgłoszony tylko jako przedsiębiorca i składasz wniosek o zawieszenie działalności, nie musisz składać ZWUA za siebie.
Czy da się wyrejestrować pracownika wstecz?
Tak, dokument można złożyć po terminie, ale wyrejestrowanie z datą wsteczną zwykle pociąga za sobą korekty dokumentów rozliczeniowych za okres, w którym osoba figurowała jako ubezpieczona.
Pamiętaj, że nasze wpisy mają charakter informacyjny. Nie są one poradą prawną ani podatkową – w razie wątpliwości zawsze warto skonsultować się z odpowiednim specjalistą.
Michał Gibas – prowadzi biuro rachunkowe Distax w Suchej Beskidzkiej. W księgowości od 7 lat, własne biuro od 5 lat. Pasjonat finansów. Na co dzień zajmuje się obsługą jednoosobowych działalności i spółek z o.o.
Przejmiemy kadry i płace Twojej firmy.
50 zł netto miesięcznie za jednego pracownika lub zleceniobiorcę – zgłoszenia, wyrejestrowania, deklaracje i PIT-11 w jednej cenie. Umów się na konsultację.