Zaktualizowano: wrzesień 2026
Formularz VAT-R to zgłoszenie rejestracyjne w zakresie podatku od towarów i usług. Przedsiębiorca, który zostaje czynnym podatnikiem VAT, składa go najpóźniej przed dniem wykonania pierwszej czynności opodatkowanej. Rejestracja jest bezpłatna i można ją przeprowadzić online. Od 1 stycznia 2026 roku limit zwolnienia podmiotowego wynosi 240 000 zł.
W tym poradniku znajdziesz odpowiedzi na pytania: kto musi się zarejestrować, do kiedy, jak wypełnić formularz część po części i co zrobić, gdy dane się zmienią. Tekst uwzględnia podwyższenie limitu zwolnienia, które weszło w życie na początku 2026 roku. Wiele poradników w internecie wciąż podaje starą kwotę 200 000 zł.
Czym jest formularz VAT-R?
VAT-R to zgłoszenie rejestracyjne, na podstawie którego naczelnik urzędu skarbowego wpisuje przedsiębiorcę do rejestru podatników VAT. Nie jest to deklaracja podatkowa, więc nie wykazujesz w nim żadnych kwot ani podatku do zapłaty. Zgłaszasz wyłącznie fakt, że zaczynasz wykonywać czynności opodatkowane, oraz sposób, w jaki chcesz się rozliczać.
Aktualna wersja formularza to VAT-R(18).
Kto musi złożyć formularz VAT-R?
Zgłoszenie składa każdy, kto zaczyna wykonywać czynności opodatkowane VAT i nie korzysta ze zwolnienia. W praktyce dotyczy to czterech sytuacji, gdy:
- rozpoczynasz działalność i od razu chcesz być czynnym podatnikiem VAT, bo Twoi klienci to firmy albo zamierzasz odliczać podatek od zakupów,
- przekraczasz limit zwolnienia podmiotowego, więc rejestracja staje się obowiązkowa,
- rezygnujesz ze zwolnienia dobrowolnie, mimo że mieścisz się w limicie,
- wykonujesz czynności wyłączone ze zwolnienia, bo wtedy rejestracja nie zależy od obrotu.
VAT-R składają zarówno osoby prowadzące jednoosobową działalność gospodarczą, jak i spółki (z o.o., komandytowe, jawne) oraz inne podmioty prowadzące działalność.
Kogo to nie dotyczy?
Zgłoszenia nie musi składać przedsiębiorca, który korzysta ze zwolnienia podmiotowego i nie wykonuje czynności wyłączonych ze zwolnienia. Jeżeli mieścisz się w limicie i sprzedajesz wyłącznie usługi lub towary objęte zwolnieniem, możesz działać bez rejestracji.
Możesz jednak zarejestrować się dobrowolnie jako podatnik VAT zwolniony. To osobna kategoria wpisu, która bywa przydatna, gdy kontrahenci proszą o potwierdzenie statusu podatkowego albo gdy planujesz rejestrację do VAT UE.
Trzy rodzaje rejestracji – którą wybrać?
| Rodzaj | Kogo dotyczy | Skutek |
|---|---|---|
| Podatnik VAT czynny | przekroczyłeś limit, zrezygnowałeś ze zwolnienia albo wykonujesz czynności wyłączone | wystawiasz faktury z VAT, składasz JPK_V7, odliczasz podatek naliczony |
| Podatnik VAT zwolniony | mieścisz się w limicie i chcesz mieć wpis w rejestrze | nie doliczasz VAT i nie odliczasz go od zakupów |
| Podatnik VAT UE | handlujesz z kontrahentami z innych państw Unii albo kupujesz od nich usługi | otrzymujesz numer VAT UE z przedrostkiem PL, składasz informacje podsumowujące |
Rejestracja do VAT UE nie zastępuje rejestracji krajowej. To dodatkowa część tego samego formularza.
Limit zwolnienia z VAT w 2026 roku
Od 1 stycznia 2026 r. limit zwolnienia podmiotowego wynosi 240 000 zł (wcześniej 200 000 zł). Chodzi o wartość sprzedaży za poprzedni rok podatkowy, liczoną bez kwoty podatku.
Jeżeli zaczynasz działalność w trakcie roku, limit liczysz proporcjonalnie do liczby dni prowadzenia działalności w tym roku – a nie do liczby miesięcy. Firma otwarta 1 lipca działa przez 184 dni z 365, więc jej limit to 184/365 z 240 000 zł, czyli 120 986 zł.
Kto nie może skorzystać ze zwolnienia niezależnie od obrotu?
Wyłączenia obejmują między innymi dostawę nowych środków transportu, towarów akcyzowych (z wyjątkami) oraz świadczenie usług prawniczych, doradczych, jubilerskich i ściągania długów. Przedsiębiorca wykonujący te czynności rejestruje się jako czynny podatnik VAT od pierwszej sprzedaży, choćby wynosiła kilkaset złotych.
Do kiedy trzeba złożyć VAT-R?
Termin zależy od sytuacji, ale zasada jest wspólna: zgłoszenie składa się z wyprzedzeniem, nie po fakcie.
| Sytuacja | Termin złożenia |
|---|---|
| Rejestrujesz się jako czynny podatnik VAT na start | przed dniem wykonania pierwszej czynności opodatkowanej |
| Przekraczasz limit zwolnienia | przed dniem, w którym tracisz prawo do zwolnienia |
| Rezygnujesz ze zwolnienia dobrowolnie | przed początkiem miesiąca, od którego rezygnujesz |
| Zmieniają się dane objęte zgłoszeniem | zgłoszenie aktualizacyjne po zmianie danych |
Gdzie i jak złożyć formularz VAT-R?
Formularz złożysz na trzy sposoby:
- elektronicznie przez e-Urząd Skarbowy albo system e-Deklaracje,
- razem z wnioskiem o wpis do CEIDG, jeśli zakładasz jednoosobową działalność (VAT-R dołączasz wtedy jako załącznik do wniosku),
- w formie papierowej, osobiście w urzędzie skarbowym albo pocztą.
Wersja elektroniczna jest szybsza i daje urzędowe potwierdzenie złożenia, które warto zachować.
Jak złożyć VAT-R online przez e-Urząd Skarbowy
- Zaloguj się do e-Urzędu Skarbowego profilem zaufanym, e-dowodem albo przez bankowość elektroniczną.
- Przejdź do sekcji z formularzami i wybierz zgłoszenie rejestracyjne VAT-R.
- Wypełnij formularz. Część danych identyfikacyjnych system uzupełni automatycznie.
- Podpisz i wyślij.
- Pobierz i zachowaj urzędowe poświadczenie odbioru. To jedyny dowód, że zgłoszenie wpłynęło w terminie.
Jaki urząd skarbowy jest właściwy?
Zgłoszenie kierujesz do naczelnika właściwego urzędu skarbowego. Osoba fizyczna składa je według miejsca zamieszkania, a osoba prawna lub jednostka organizacyjna niemająca osobowości prawnej według adresu siedziby.
Przy zmianie właściwości urzędu formularz przewiduje osobne pola w części A, w których wskazujesz poprzedni i nowy organ.
Kto może podpisać VAT-R i jak udzielić pełnomocnictwa?
Zgłoszenie podpisuje podatnik albo osoba uprawniona do jego reprezentowania. W spółce z o.o. jest to zarząd, zgodnie ze sposobem reprezentacji ujawnionym w KRS.
Formularz może też złożyć pełnomocnik. Do podpisywania deklaracji i zgłoszeń składanych elektronicznie służy pełnomocnictwo UPL-1. Złożenie samego UPL-1 jest bezpłatne.
Ile kosztuje rejestracja do VAT?
Sama rejestracja jest bezpłatna. Opłatę skarbową w wysokości 170 zł płacisz tylko wtedy, gdy w części D formularza poprosisz o wydanie potwierdzenia rejestracji.
Potwierdzenie nie jest obowiązkowe. Status podatnika VAT każdy może sprawdzić bezpłatnie w wykazie podatników VAT prowadzonym przez Szefa Krajowej Administracji Skarbowej, więc dokument przydaje się głównie wtedy, gdy wymaga go konkretny kontrahent lub instytucja.
Jak wypełnić formularz VAT-R krok po kroku
Formularz ma sześć części, ale ostatnią wypełnia urząd. Poniżej znajdziesz opis każdej z nich.
Jak wypełnić część A formularza VAT-R
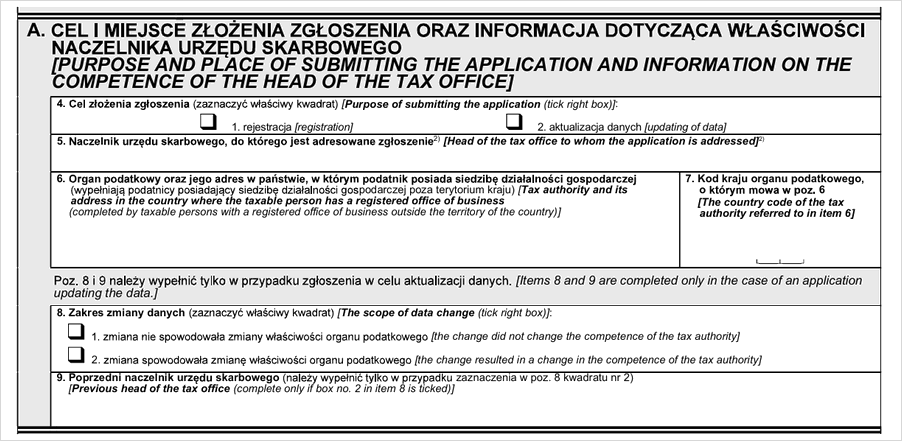
Cel i miejsce złożenia zgłoszenia. Zaznaczasz, czy składasz zgłoszenie rejestracyjne, czy aktualizacyjne, i wskazujesz naczelnika urzędu skarbowego. Jeżeli zmieniasz urząd, w tej części podajesz również poprzedni organ.
Wskazówka: to pole decyduje o tym, czy urząd potraktuje dokument jako nową rejestrację, czy jako zmianę danych. Pomyłka w tym miejscu najczęściej kończy się wezwaniem do wyjaśnień.
Jak wypełnić część B formularza VAT-R
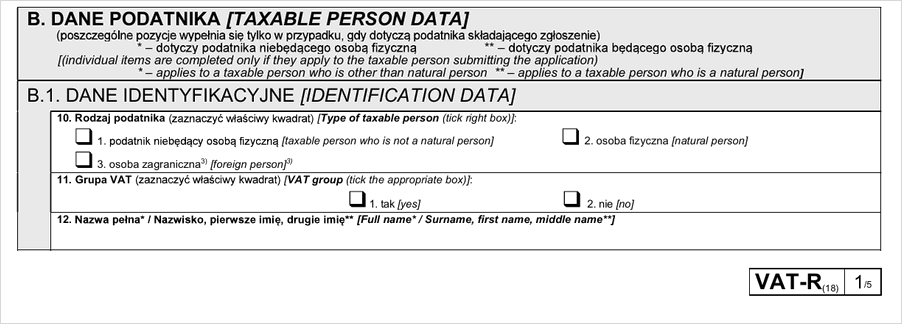
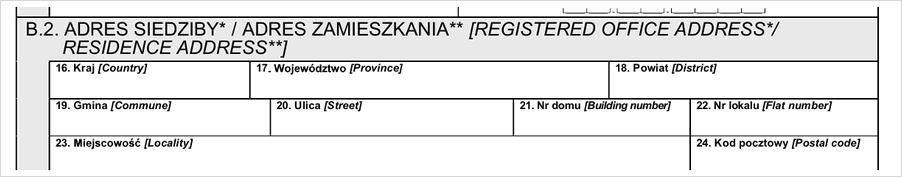
Dane podatnika są podzielone na trzy bloki:
- B.1 – dane identyfikacyjne: nazwa albo imię i nazwisko, identyfikator podatkowy, data rozpoczęcia działalności;
- B.2 – adres siedziby w przypadku podmiotu niebędącego osobą fizyczną albo adres zamieszkania w przypadku osoby fizycznej;
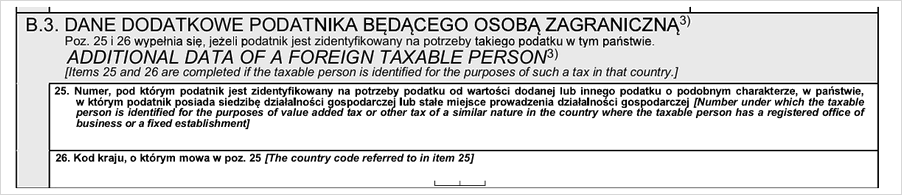
- B.3 – dane podatnika zagranicznego, wypełniane wyłącznie przez podmioty spoza Polski.
Jeżeli prowadzisz jednoosobową działalność i mieszkasz w Polsce, blok B.3 pozostaw pusty.
Jak wypełnić część C formularza VAT-R
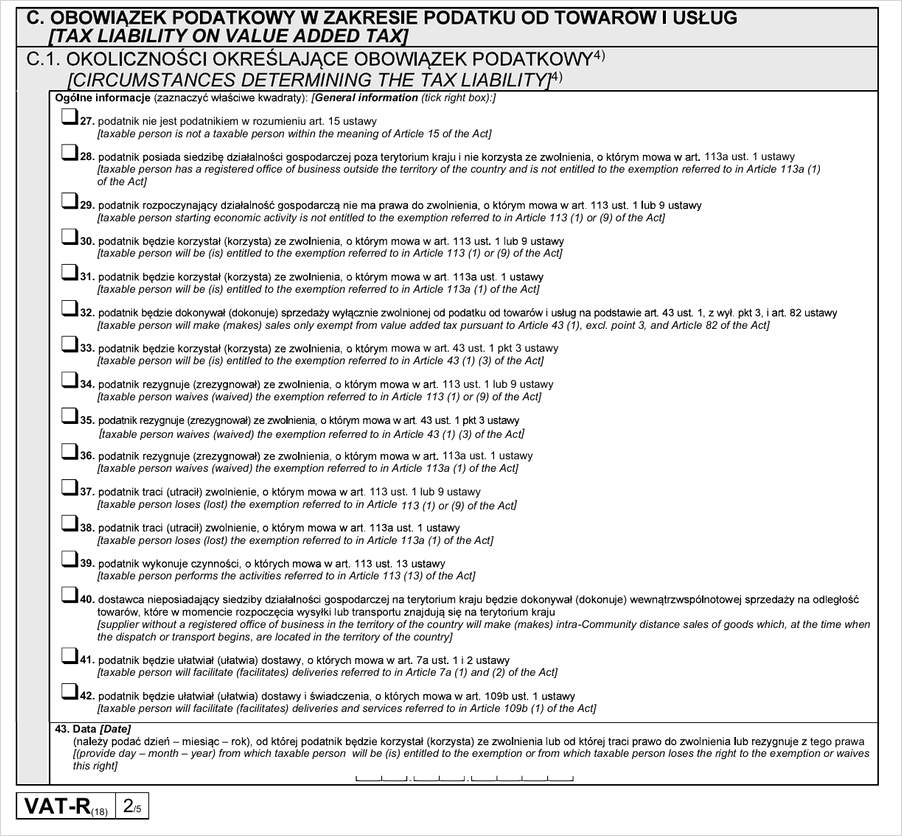
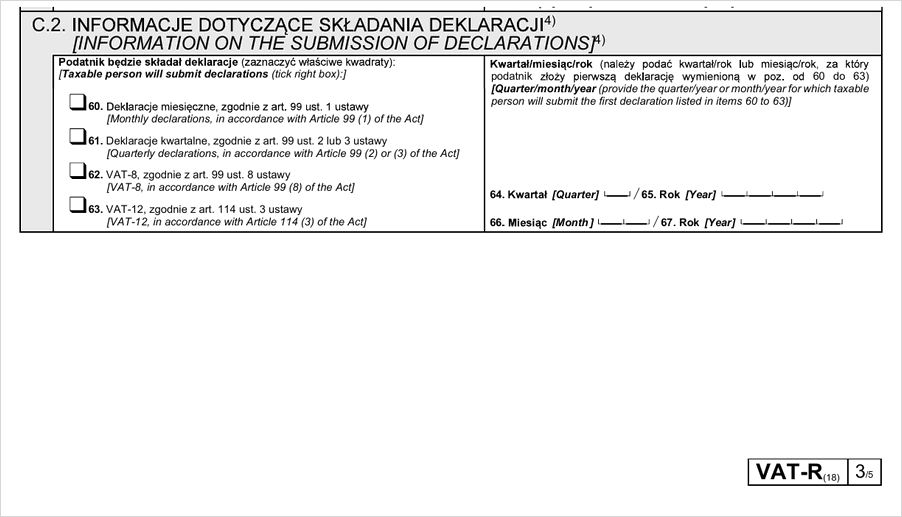
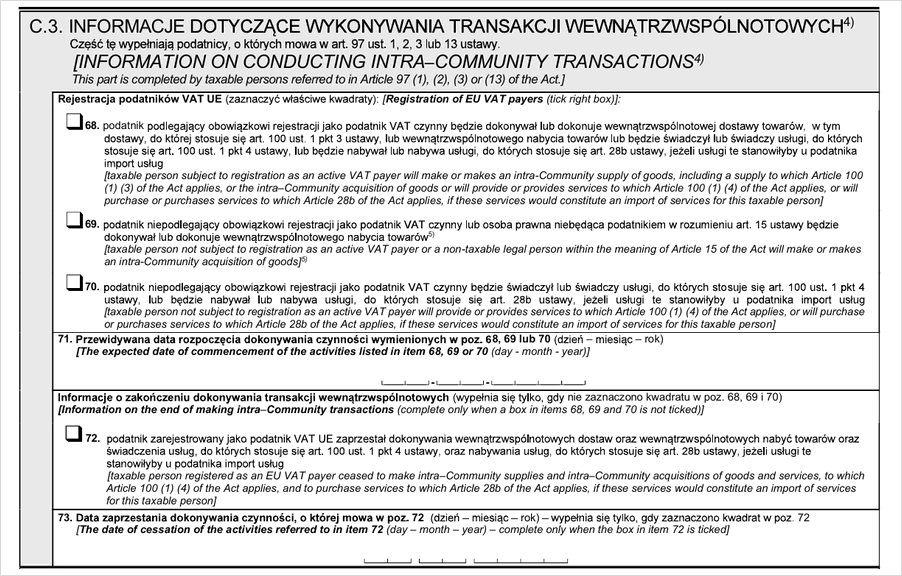
To najważniejsza część zgłoszenia, bo tutaj wybierasz sposób rozliczania.
- C.1 – okoliczności określające obowiązek podatkowy. Zaznaczasz, czy rezygnujesz ze zwolnienia, czy je tracisz, czy wybierasz metodę kasową.
- C.2 – informacje o składaniu deklaracji. Wskazujesz, czy rozliczasz się miesięcznie, czy kwartalnie, oraz od jakiego okresu.
- C.3 – transakcje wewnątrzwspólnotowe. Wypełniasz, jeżeli rejestrujesz się do VAT UE.
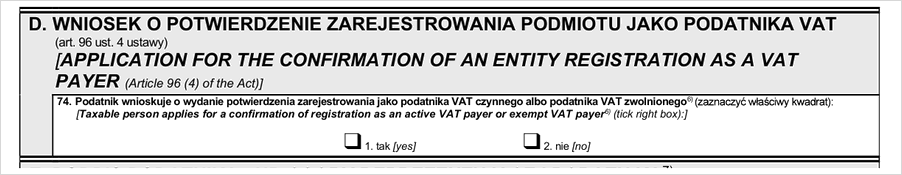
Jak wypełnić część D formularza VAT-R
Wniosek o potwierdzenie rejestracji. Zaznaczasz go tylko wtedy, gdy chcesz otrzymać dokument potwierdzający rejestrację, i wtedy płacisz opłatę skarbową. Jeżeli nie potrzebujesz papieru, zostaw tę część pustą. Swój status VAT sprawdzisz bezpłatnie na białej liście.
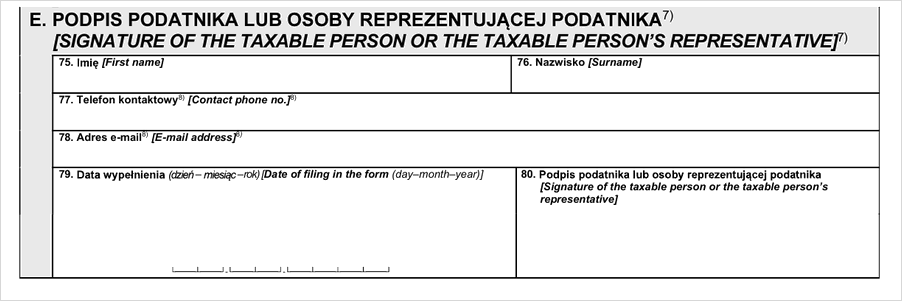
Jak wypełnić część E formularza VAT-R
Podpis podatnika lub osoby reprezentującej wraz z danymi kontaktowymi. Przy składaniu elektronicznym podpisujesz zgłoszenie w systemie.
Część F
To adnotacje urzędu skarbowego. Nie wypełniasz tej części.
Nie chcesz zgadywać, którą kratkę zaznaczyć w części C?
Prowadzimy księgowość jednoosobowych działalności i spółek: KPiR z VAT od 300 zł netto miesięcznie, pełne księgi od 600 zł netto. Rejestrację do VAT przygotowujemy w ramach obsługi. Sprawdź zakres.
Co dalej po złożeniu VAT-R?
Naczelnik urzędu skarbowego weryfikuje zgłoszenie i dokonuje wpisu do rejestru podatników VAT. Urząd nie wydaje w tej sprawie decyzji, bo rejestracja następuje przez sam wpis.
Urząd może natomiast wezwać do wyjaśnień albo do uzupełnienia danych, zwłaszcza gdy adres siedziby budzi wątpliwości lub dane nie zgadzają się z rejestrami. Warto odbierać korespondencję na bieżąco, bo brak reakcji na wezwanie jest jedną z przyczyn odmowy rejestracji.
Jak sprawdzić, czy jesteś zarejestrowany jako podatnik VAT?
Zrobisz to bezpłatnie i od ręki w wykazie podatników VAT prowadzonym przez Szefa Krajowej Administracji Skarbowej, nazywanym potocznie białą listą. Wpisujesz numer identyfikacji podatkowej i widzisz status: czynny, zwolniony albo niezarejestrowany.
Z tego samego wykazu warto korzystać przy sprawdzaniu kontrahentów, zwłaszcza przed pierwszą transakcją z nową firmą.
Jak zaktualizować dane w VAT-R?
Zmianę danych zgłaszasz na tym samym formularzu, zaznaczając w części A cel „aktualizacja”. Aktualizacji wymagają między innymi:
- zmiana adresu siedziby lub zamieszkania,
- zmiana właściwego urzędu skarbowego,
- przejście z rozliczeń miesięcznych na kwartalne i odwrotnie,
- rezygnacja ze zwolnienia albo powrót do niego,
- rozpoczęcie transakcji wewnątrzwspólnotowych.
Co grozi za brak rejestracji do VAT?
Prowadzenie sprzedaży opodatkowanej bez wymaganej rejestracji oznacza obowiązek rozliczenia podatku należnego za cały okres, w którym powinieneś być zarejestrowany, wraz z odsetkami za zwłokę. Do tego dochodzi odpowiedzialność karnoskarbowa za niezłożenie zgłoszenia w terminie.
W praktyce bardziej dotkliwy bywa jednak inny skutek: kontrahenci widzą w wykazie status inny, niż wynika z wystawionych przez Ciebie faktur. Pojawia się też pytanie o odliczenie podatku naliczonego od zakupów sprzed rejestracji. To zagadnienie sporne. Orzecznictwo i praktyka organów bywają rozbieżne, a rozstrzygnięcie zależy od okoliczności konkretnej sprawy. Jeżeli dotyczy Cię ten problem, nie opieraj się na ogólnym poradniku, tylko skonsultuj swój przypadek.
Czy biuro rachunkowe może złożyć VAT-R za przedsiębiorcę?
Tak, na podstawie pełnomocnictwa. W Distax robimy to standardowo na początku współpracy:
- ustalamy, czy w Twojej sytuacji rejestracja jest obowiązkowa, czy opłacalna dobrowolnie,
- dobieramy sposób rozliczania (miesięczny albo kwartalny) do rytmu Twojej sprzedaży,
- wypełniamy i składamy zgłoszenie elektronicznie,
- pilnujemy terminu, żeby rejestracja poprzedzała pierwszą fakturę,
- zgłaszamy późniejsze aktualizacje danych.
Księgowość jednoosobowej działalności z VAT prowadzimy od 300 zł netto miesięcznie, pełne księgi spółek od 600 zł netto. Roczny PIT właściciela i jego małżonka jest w cenie przy współpracy dłuższej niż 6 miesięcy.
Zakres bieżącej obsługi księgowej opisaliśmy na stronie księgowość. Biuro prowadzimy w Suchej Beskidzkiej, zobacz: biuro rachunkowe Sucha Beskidzka.
Podsumowanie – o czym pamiętać przy rejestracji do VAT
- Złóż VAT-R przed pierwszą czynnością opodatkowaną, nie po niej.
- Sprawdź, czy Twoja branża nie jest wyłączona ze zwolnienia. Jeśli jest, limit nie ma znaczenia.
- Licz limit proporcjonalnie, jeżeli zaczynasz w trakcie roku.
- W części C dobierz okres rozliczeniowy zgodnie z datą rozpoczęcia sprzedaży.
- Zachowaj urzędowe poświadczenie odbioru.
- Potwierdzenie rejestracji zamawiaj tylko wtedy, gdy ktoś go od Ciebie wymaga.
Najczęstsze pytania o formularz VAT-R
Czy rejestracja do VAT jest płatna?
Nie. Samo zgłoszenie VAT-R nie podlega opłacie. Opłatę skarbową w wysokości 170 zł płacisz tylko za potwierdzenie rejestracji, jeśli o nie wnioskujesz.
Czy mogę zarejestrować się do VAT dobrowolnie, mimo że mieszczę się w limicie?
Tak. Rezygnacja ze zwolnienia jest dopuszczalna i bywa opłacalna, gdy sprzedajesz głównie firmom albo ponosisz duże wydatki inwestycyjne, od których chcesz odliczać podatek naliczony.
Czy VAT-R składa się co roku?
Nie. Zgłoszenie składa się jednorazowo, a potem tylko aktualizuje przy zmianie danych.
Czy rejestracja do VAT UE wymaga osobnego formularza?
Nie. Rejestrację do transakcji wewnątrzwspólnotowych zgłasza się w części C.3 tego samego formularza VAT-R.
Co zrobić, jeżeli przekroczyłem limit i nie zdążyłem złożyć VAT-R?
Złóż zgłoszenie niezwłocznie i rozlicz podatek należny od sprzedaży, która przekroczyła limit. Im szybciej uporządkujesz sytuację, tym mniejsze odsetki i mniejsze ryzyko konsekwencji karnoskarbowych.
Czy po rejestracji do VAT muszę wystawiać faktury w KSeF?
Najprawdopodobniej tak – obowiązek już trwa. KSeF objął największych podatników 1 lutego 2026 roku, a pozostałych 1 kwietnia 2026 roku. Rejestracja do VAT sama w sobie nie decyduje o momencie wejścia do systemu, ale w praktyce większość czynnych podatników jest już nim objęta.
Jest jeden wyjątek, który działa do 31 grudnia 2026 roku: jeżeli łączna wartość Twojej sprzedaży wraz z podatkiem, udokumentowana fakturami w danym miesiącu, nie przekracza 10 000 zł, w tym miesiącu możesz wystawiać faktury poza KSeF. To wyłączenie liczy się miesiąc po miesiącu, a nie raz na rok.
Jak sprawdzić, czy kontrahent jest czynnym podatnikiem VAT?
W wykazie podatników VAT prowadzonym przez Szefa Krajowej Administracji Skarbowej. Sprawdzenie jest bezpłatne i zajmuje kilkanaście sekund. Warto je wykonać przed pierwszą transakcją i przed każdą większą płatnością.
Pamiętaj, że nasze wpisy mają charakter informacyjny. Nie są one poradą prawną ani podatkową – w razie wątpliwości zawsze warto skonsultować się z odpowiednim specjalistą.
Michał Gibas – prowadzi biuro rachunkowe Distax w Suchej Beskidzkiej. W księgowości od 7 lat, własne biuro od 5 lat. Pasjonat finansów. Na co dzień zajmuje się obsługą jednoosobowych działalności i spółek z o.o.
Zakładasz firmę albo zbliżasz się do limitu zwolnienia?
Zajmiemy się rejestracją do VAT i dalszymi rozliczeniami. KPiR z VAT prowadzimy od 300 zł netto miesięcznie. Umów się na konsultację.