

Zaktualizowano: październik 2026
PIT-11 to informacja o przychodach, którą pracodawca i zleceniodawca przekazują urzędowi skarbowemu oraz osobie zatrudnionej. Do urzędu trafia do końca stycznia i wyłącznie elektronicznie, a do podatnika do końca lutego. Aktualna wersja formularza to PIT-11(29). Za rok 2026 terminy przypadają na 1 lutego i 1 marca 2027 roku.
To jeden z tych obowiązków, o których łatwo zapomnieć, bo pojawia się raz w roku i dotyczy pracowników, którzy często już dawno odeszli z firmy. Poniżej: kto musi go złożyć, do kiedy, co grozi za spóźnienie i jak poprawić błąd.
Czym jest PIT-11?
PIT-11 to informacja o przychodach z innych źródeł oraz o dochodach i pobranych zaliczkach na podatek dochodowy. Nie jest to zeznanie podatkowe, tylko dokument, w którym płatnik raportuje, ile komu wypłacił i ile podatku od tego pobrał.
Na podstawie tych danych urząd skarbowy przygotowuje wstępnie wypełnione zeznanie w usłudze Twój e-PIT. Dlatego błąd w PIT-11 nie zostaje u Ciebie, tylko trafia wprost do rozliczenia rocznego pracownika.
Kto musi złożyć PIT-11?
Płatnikiem jest każdy, kto zatrudnia osoby fizyczne albo wypłaca im przychody podlegające opodatkowaniu podatkiem dochodowym. W praktyce oznacza to:
- pracodawców zatrudniających na umowę o pracę,
- zleceniodawców przy umowach zlecenia,
- wypłacających wynagrodzenia z tytułu praw majątkowych,
- podmioty wypłacające przychody z innych źródeł, od których pobierają zaliczkę.
Obowiązek nie zależy od formy prawnej ani od wielkości firmy. Jednoosobowa działalność z jednym zleceniobiorcą składa PIT-11 dokładnie tak samo jak spółka z pięćdziesięcioma etatami.
Do kiedy trzeba złożyć PIT-11?
| Odbiorca | Termin | Za rok 2026 |
|---|---|---|
| Urząd skarbowy | koniec stycznia roku następnego | 1 lutego 2027 r. |
| Podatnik (pracownik, zleceniobiorca) | koniec lutego roku następnego | 1 marca 2027 r. |
Czy PIT-11 można złożyć papierowo?
Do urzędu skarbowego nie można. Obowiązuje wyłącznie forma elektroniczna, na aktualnej wersji formularza. Wynika to z art. 45ba ustawy o PIT.
Egzemplarz dla pracownika to inna sprawa, bo tu przepisy nie narzucają formy. Można wręczyć wydruk, wysłać pocztą albo mailem, jeżeli pracownik się na to zgodził.
Co grozi za niezłożenie PIT-11 w terminie?
Płatnik, który wbrew obowiązkowi nie przekaże PIT-11 w terminie podatnikowi albo urzędowi skarbowemu, podlega karze grzywny do 180 stawek dziennych. W wypadku mniejszej wagi jest to wykroczenie skarbowe. Spóźnienie można naprawić czynnym żalem złożonym, zanim urząd sam wykryje uchybienie.
Podstawa prawna: art. 80 § 2 i § 4 oraz art. 16 Kodeksu karnego skarbowego.
Dlaczego błędny PESEL albo NIP to poważniejszy problem, niż się wydaje?
Dane z PIT-11 trafiają do zeznania pracownika w usłudze Twój e-PIT. Jeżeli PESEL, NIP albo inne dane są błędne, konsekwencje ponosi pracownik, bo jego zeznanie nie zostanie przygotowane prawidłowo.
Jak poprawić błędny PIT-11?
Korektę składa się na tym samym formularzu, w tej samej wersji, zaznaczając cel złożenia jako korektę. Poprawiony dokument wysyła się do urzędu i przekazuje ponownie podatnikowi, bo to on potrzebuje właściwych danych do rozliczenia rocznego.
Im wcześniej, tym lepiej. Korekta złożona w lutym oszczędza pracownikowi konieczności prostowania własnego zeznania.
Czy PIT-11 składa się za zleceniobiorców i wykonawców dzieła?
Tak, przy umowach zlecenia obowiązek jest ten sam co przy umowie o pracę. Płatnik pobiera zaliczkę, więc raportuje ją w PIT-11.
Jest natomiast ważny wyjątek: przy umowie zlecenia albo o dzieło na kwotę nieprzekraczającą 200 zł, zawartej z osobą, która nie jest jednocześnie Twoim pracownikiem, płatnik pobiera zryczałtowany podatek w wysokości 12% przychodu. Nie liczysz wtedy zaliczki na zasadach ogólnych i nie stosujesz kosztów uzyskania przychodu.
Taki podatek płatnik wykazuje w rocznej deklaracji PIT-8AR. PIT-11 obejmuje dochody, od których pobiera się zaliczki, więc wykonawca takiej umowy nie dostaje PIT-11 (art. 42 ust. 1a i ust. 2 pkt 1 ustawy o PIT).
Jak wypełnić formularz PIT-11 krok po kroku
Formularz PIT-11(29) ma cztery strony i dziewięć części oznaczonych literami od A do I. Pracodawca albo zleceniodawca wypełnia nagłówek oraz części A, B, C, E, G i H, a część D tylko wtedy, gdy wypłacał wynagrodzenie ze stosunku pracy. Części F oraz I wypełniają wyłącznie składający, którzy nie są płatnikami, na przykład rolnicy. Jasne pola wypełnia składający, a ciemne urząd. Wycinki poniżej pochodzą z oficjalnego wzoru PIT-11(29) opublikowanego na podatki.gov.pl.
Jak wypełnić nagłówek formularza PIT-11
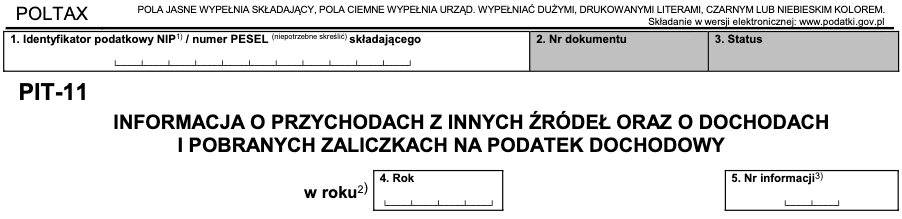
Poz. 1–5. W poz. 1 wpisujesz identyfikator podatkowy składającego, czyli płatnika: NIP albo PESEL. Pola 2 i 3, czyli numer dokumentu i status, są ciemne i wypełnia je urząd. W poz. 4 podajesz rok, którego dotyczy informacja, a w poz. 5 numer informacji.
Wskazówka: numer w poz. 5 ma znaczenie wtedy, gdy za ten sam rok sporządzasz dla jednej osoby więcej niż jedną informację PIT-11, która nie jest korektą. Każdej nadajesz wtedy kolejny numer i nie sumujesz w niej kwot z wcześniejszych informacji. Jeżeli informacje przesłane w trakcie roku zawierają komplet danych potrzebnych do zeznania, po zakończeniu roku nie wysyłasz już kolejnego PIT-11.
Jak wypełnić część A formularza PIT-11
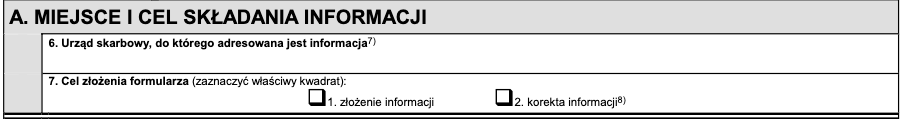
Miejsce i cel składania informacji. W poz. 6 wskazujesz urząd skarbowy właściwy dla podatnika, czyli według jego miejsca zamieszkania, a nie urząd płatnika. W poz. 7 zaznaczasz, czy składasz informację po raz pierwszy, czy korygujesz wcześniejszą.
Ważne: jeżeli podatnik ma w Polsce ograniczony obowiązek podatkowy (nierezydent), informację kierujesz do urzędu skarbowego właściwego w sprawach opodatkowania osób zagranicznych.
Jak wypełnić część B formularza PIT-11
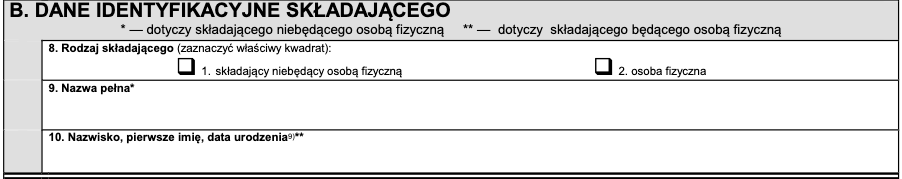
Dane identyfikacyjne składającego. W poz. 8 zaznaczasz, czy składający jest osobą fizyczną. Spółka albo inna jednostka wpisuje w poz. 9 pełną nazwę. Osoba fizyczna, na przykład przedsiębiorca prowadzący jednoosobową działalność, wpisuje w poz. 10 nazwisko, pierwsze imię i datę urodzenia.
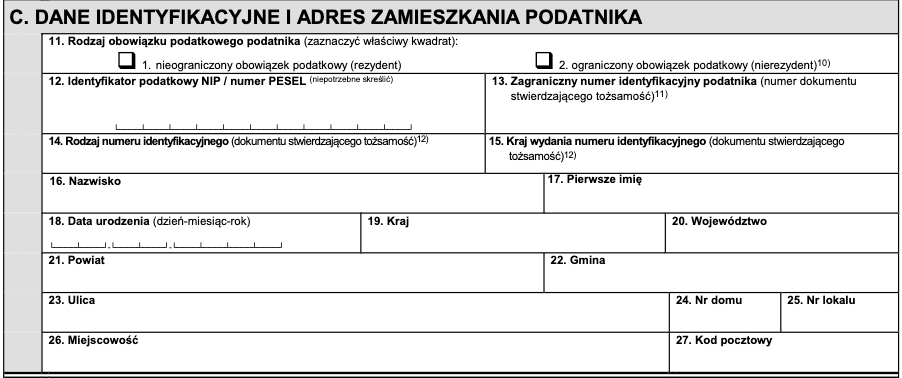
Jak wypełnić część C formularza PIT-11
Dane identyfikacyjne i adres zamieszkania podatnika, czyli osoby, której wypłaciłeś przychód. W poz. 11 zaznaczasz rodzaj obowiązku podatkowego: nieograniczony (rezydent) albo ograniczony (nierezydent). W poz. 12 wpisujesz NIP albo PESEL podatnika. Poz. 16–18 to nazwisko, pierwsze imię i data urodzenia, a poz. 19–27 to adres zamieszkania.
Poz. 13 wypełniasz, gdy podatnik ma zagraniczny numer identyfikacyjny. Podajesz w niej numer nadany do celów podatkowych lub ubezpieczeń społecznych w państwie, w którym podatnik mieszka, a jeżeli takiego numeru nie ma, numer dokumentu tożsamości z tego państwa. Poz. 14 i 15, czyli rodzaj numeru i kraj jego wydania, wypełniasz tylko wtedy, gdy wypełniłeś poz. 13.
Pamiętaj: w poz. 19–27 wpisujesz adres zamieszkania, a nie zameldowania. Przy nierezydencie podajesz adres za granicą i kraj inny niż Polska.
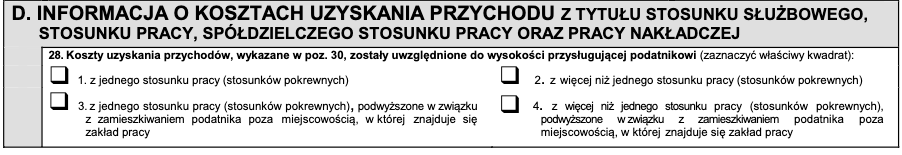
Jak wypełnić część D formularza PIT-11
Koszty uzyskania przychodu ze stosunku pracy. Tę część wypełnia pracodawca. W poz. 28 zaznaczasz, w jakiej wysokości uwzględniłeś koszty wykazane w poz. 30: z jednego stosunku pracy, z więcej niż jednego albo w wysokości podwyższonej, bo pracownik mieszka poza miejscowością, w której znajduje się zakład pracy. Wariant podwyższony również ma dwie opcje: z jednego albo z więcej niż jednego stosunku pracy.
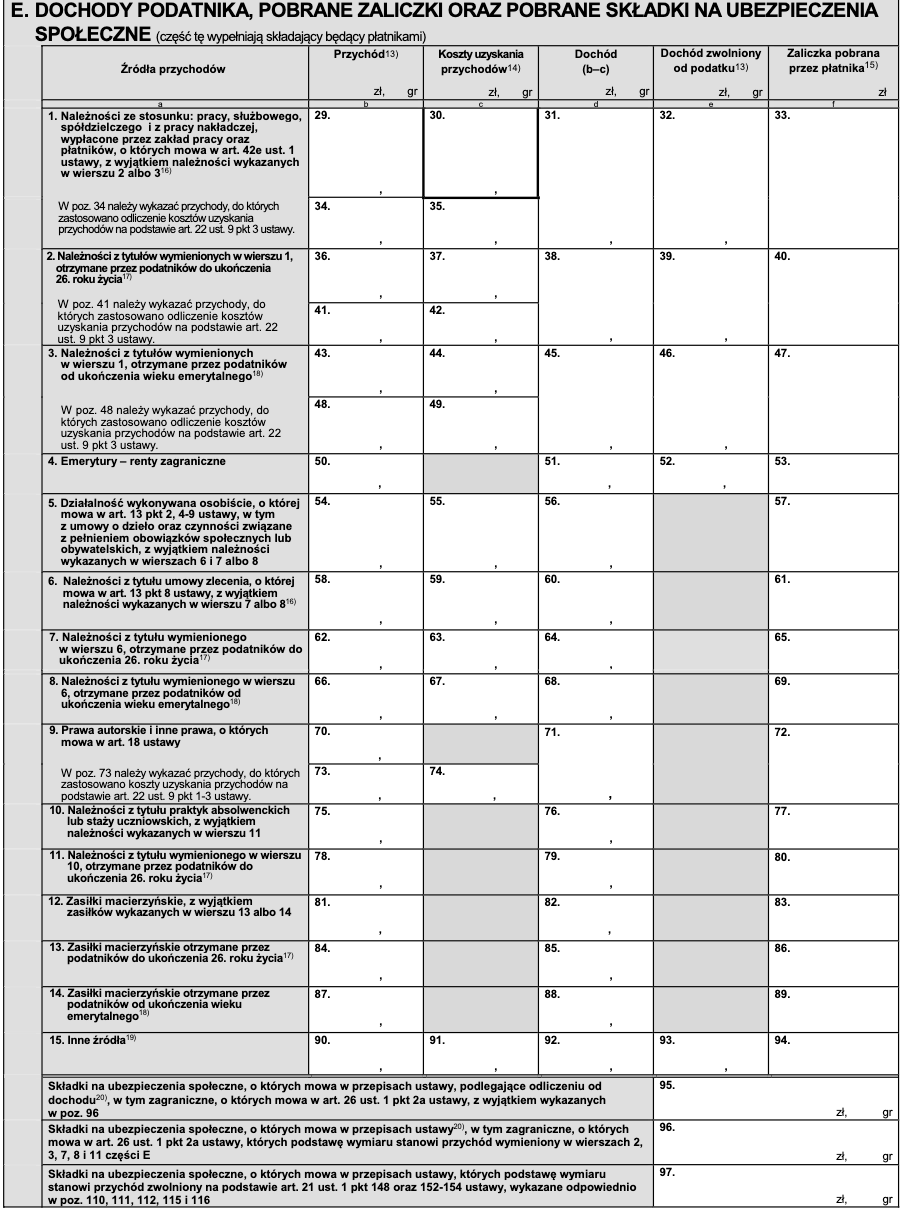
Jak wypełnić część E formularza PIT-11
Dochody, pobrane zaliczki i składki na ubezpieczenia społeczne. To najważniejsza część formularza. Każdy wiersz to inne źródło przychodu, a kolumny to kolejno: przychód, koszty uzyskania przychodów, dochód, dochód zwolniony od podatku i zaliczka pobrana przez płatnika. Najczęściej używane wiersze to:
- wiersz 1 (poz. 29–35): wynagrodzenie ze stosunku pracy,
- wiersze 2 i 3 (poz. 36–49): wynagrodzenie osób do 26. roku życia (wiersz 2) albo w wieku emerytalnym (wiersz 3), od którego pobierałeś zaliczki, bo pracownik nie korzystał ze zwolnienia albo przekroczył limit,
- wiersz 5 (poz. 54–57): działalność wykonywana osobiście, w tym umowa o dzieło,
- wiersz 6 (poz. 58–61): umowa zlecenia, a wiersze 7 i 8 (poz. 62–69) to zlecenia osób do 26. roku życia i w wieku emerytalnym, od których pobierałeś zaliczki,
- wiersz 9 (poz. 70–74): prawa autorskie i inne prawa z art. 18 ustawy o PIT,
- wiersz 12 (poz. 81–83): zasiłki macierzyńskie,
- wiersz 15 (poz. 90–94): inne źródła, na przykład zasiłki z ubezpieczenia społecznego wypłacone przez zakład pracy.
Pod tabelą, w poz. 95, wykazujesz składki na ubezpieczenia społeczne podlegające odliczeniu od dochodu. Składki od przychodów z wierszy 2, 3, 7, 8 i 11 wpisujesz osobno w poz. 96, a składki od przychodów zwolnionych z podatku w ramach ulg z art. 21 ust. 1 pkt 148 i 152–154 ustawy o PIT w poz. 97.
Ważne: w części E nie wykazujesz przychodów zwolnionych od podatku, na przykład objętych ulgą dla młodych w granicach limitu. Te kwoty idą do części G. Jeżeli pobierałeś zaliczki zarówno od wynagrodzenia, jak i od zasiłków wypłacanych przez zakład pracy, łączną kwotę zaliczek wykazujesz tylko raz.
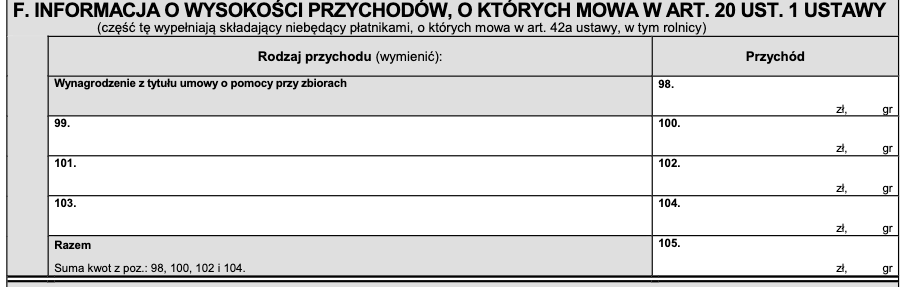
Jak wypełnić część F formularza PIT-11
Przychody, o których mowa w art. 20 ust. 1 ustawy o PIT. Tę część wypełniają składający, którzy nie są płatnikami, w tym rolnicy. Typowy przykład to wynagrodzenie z umowy o pomocy przy zbiorach w poz. 98. Sumę przychodów wpisujesz w poz. 105. Jeżeli jesteś pracodawcą albo zleceniodawcą, tę część pomijasz.
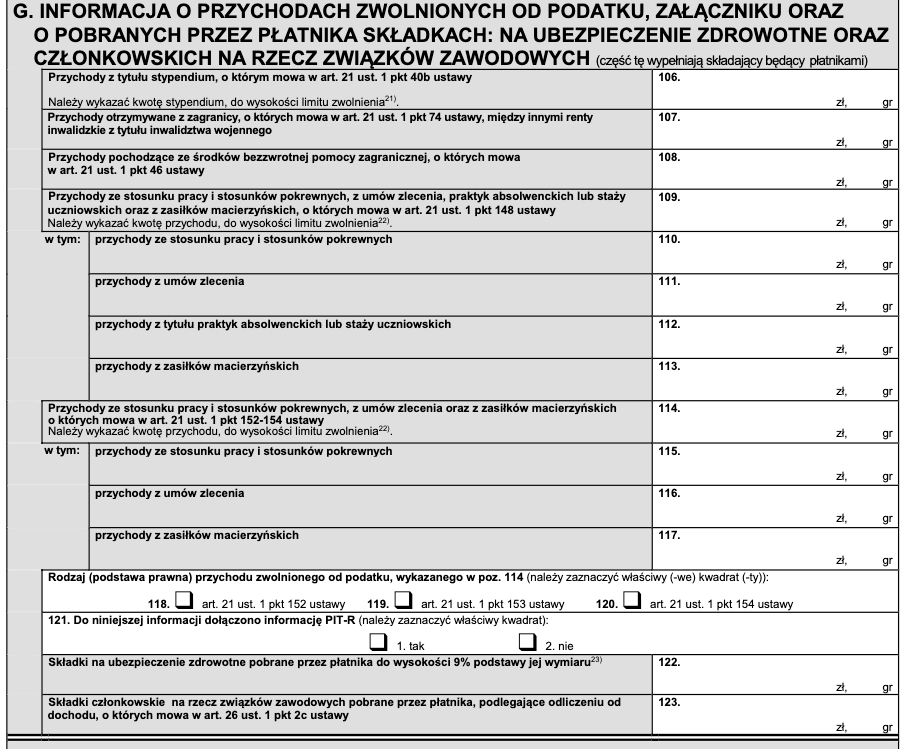
Jak wypełnić część G formularza PIT-11
Przychody zwolnione od podatku, załącznik i składki. W tej części płatnik wykazuje przychody, których nie ma w części E, oraz pobrane składki:
- poz. 106: stypendium z art. 21 ust. 1 pkt 40b ustawy o PIT, do limitu 3 800 zł w roku,
- poz. 109–113: przychody objęte ulgą dla młodych z podziałem na umowę o pracę, zlecenie, praktyki absolwenckie i zasiłki macierzyńskie,
- poz. 114–117: przychody objęte ulgą na powrót, ulgą dla rodzin 4+ albo ulgą dla seniora, a w poz. 118–120 zaznaczasz, której ulgi dotyczą,
- poz. 121: informacja, czy dołączasz PIT-R,
- poz. 122: składki na ubezpieczenie zdrowotne pobrane przez płatnika, do 9% podstawy wymiaru,
- poz. 123: składki członkowskie na rzecz związków zawodowych pobrane przez płatnika.
Ważne: przychody z poz. 109 i 114 wykazujesz łącznie do limitu 85 528 zł w roku podatkowym. Nadwyżkę ponad limit, od której pobierałeś zaliczki, pokazujesz w odpowiednich wierszach części E.
Jak wypełnić części H i I formularza PIT-11
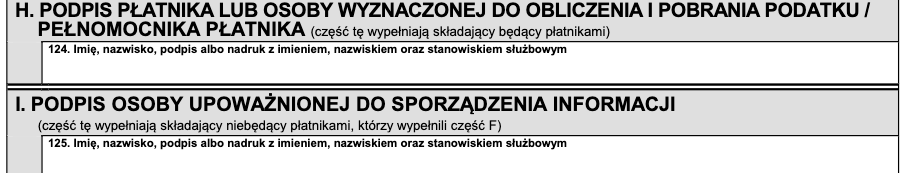
Podpis. Część H wypełnia płatnik: w poz. 124 wpisuje się imię i nazwisko płatnika, osoby wyznaczonej do obliczenia i pobrania podatku albo pełnomocnika płatnika. Część I, czyli poz. 125, wypełnia osoba upoważniona do sporządzenia informacji, ale tylko u składających niebędących płatnikami, którzy wypełnili część F.
Nie chcesz pilnować stycznia i lutego przy każdym pracowniku?
Prowadzimy obsługę płacową za 50 zł netto miesięcznie za jednego pracownika lub zleceniobiorcę. PIT-11 za pracownika jest w tej cenie, podobnie jak zgłoszenia i wyrejestrowania z ZUS. Roczne rozliczenie podatkowe pracownika nie jest w tej cenie. Sprawdź zakres.
Co zrobić, gdy pracownik nie dostał PIT-11?
Brak PIT-11 nie zwalnia z obowiązku rozliczenia się. Pracownik powinien najpierw upomnieć się u płatnika, a jeżeli to nie pomoże, rozliczyć się na podstawie własnych dokumentów, na przykład pasków wynagrodzeń i wyciągów bankowych, i zawiadomić urząd skarbowy o niedopełnieniu obowiązku przez płatnika.
Z perspektywy pracodawcy warto to znać z drugiej strony: pracownik ma prostą drogę do zgłoszenia sprawy, a urząd ma komplet danych, żeby ją sprawdzić.
Czy biuro rachunkowe składa PIT-11 za klienta?
Tak, jeżeli prowadzi obsługę płacową. W Distax PIT-11 za pracowników jest ujęty w cenie obsługi kadrowo-płacowej. Cena nie obejmuje rocznego rozliczenia podatkowego pracownika, które pracownik składa samodzielnie. Roczny PIT właściciela wraz z małżonkiem przygotowujemy bezpłatnie dla klientów, których obsługujemy dłużej niż 6 miesięcy.
Zakres obsługi kadrowo-płacowej opisaliśmy na stronie kadry i płace. Biuro prowadzimy w Suchej Beskidzkiej, zobacz: biuro rachunkowe Sucha Beskidzka.
Podsumowanie: o czym pamiętać przy PIT-11
- Dwa różne terminy: koniec stycznia do urzędu, koniec lutego do podatnika.
- Do urzędu wyłącznie elektronicznie i tylko na aktualnej wersji formularza.
- Obowiązek obejmuje także zleceniobiorców, nie tylko etaty.
- Identyfikator podatkowy musi być prawidłowy, bo z błędnym informacji nie da się wysłać.
- Adres to adres zamieszkania, aktualny na dzień składania.
- Błąd poprawia się korektą na tym samym formularzu, wysyłaną także pracownikowi.
Najczęstsze pytania o PIT-11
Czy muszę złożyć PIT-11 za pracownika, który odszedł w marcu?
Tak. Obowiązek dotyczy każdej osoby, której w danym roku wypłaciłeś przychód i pobrałeś zaliczkę – niezależnie od tego, jak długo była zatrudniona i czy nadal u Ciebie pracuje.
Czy pracownik musi potwierdzić odbiór PIT-11?
Przepisy nie wymagają potwierdzenia, ale w praktyce warto je mieć, choćby w postaci maila zwrotnego. To jedyny dowód, że dopełniłeś obowiązku wobec podatnika.
Wysłałem PIT-11 na starej wersji formularza. Czy to problem?
Tak. Dokumenty wysyła się na aktualnych wersjach formularzy. Jeżeli mimo to starsza wersja przeszła przez system, złóż poprawną wersję jako korektę. Bezpieczniej mieć w aktach dokument na obowiązującym wzorze.
Czy składam PIT-11, jeżeli wypłaciłem tylko jedną umowę zlecenia na 300 zł?
Jeżeli pobrałeś od tej wypłaty zaliczkę na podatek, obowiązek istnieje. Kwota nie ma znaczenia.
Kiedy PIT-11 trafia do Twojego e-PIT-a?
Usługa Twój e-PIT udostępnia wstępnie wypełnione zeznania po zebraniu informacji od płatników, czyli po upływie styczniowego terminu. Dlatego spóźniony PIT-11 opóźnia rozliczenie pracownika.
Pamiętaj, że nasze wpisy mają charakter informacyjny. Nie są one poradą prawną ani podatkową – w razie wątpliwości zawsze warto skonsultować się z odpowiednim specjalistą.
Michał Gibas prowadzi biuro rachunkowe Distax w Suchej Beskidzkiej. W księgowości pracuje od 7 lat, a własne biuro ma od 5 lat. Jest pasjonatem finansów. Na co dzień zajmuje się obsługą jednoosobowych działalności i spółek z o.o.
Zatrudniasz pierwszego pracownika?
Poprowadzimy kadry, płace i rozliczenia roczne – dla firm z powiatu suskiego i całej Polski, zdalnie albo w biurze w Suchej Beskidzkiej. Umów się na konsultację.
